Vero-opas · päivitetty 18.10.2026
Rahoitusvastike verotuksessa: tuloutus vai rahastointi
Rahoitusvastike lyhentää taloyhtiön lainaa. Vuokranantajalle se on vähennys vain, jos taloyhtiö tulouttaa sen. Jos yhtiö rahastoi sen, vähennystä ei saa nyt, vaan summa lisätään asunnon hankintamenoon.
Tuloutus
Taloyhtiö kirjaa rahoitusvastikkeet tuotoksi ja tekee lainan lyhennyksille poistoja. Silloin maksamasi rahoitusvastike vähennetään vuokratuloista sinä vuonna, kun maksat sen (lomakkeella 7H kohdassa Rahoitusvastikkeet).
Rahastointi
Taloyhtiö kirjaa rahoitusvastikkeet suoraan omaan pääomaan. Silloin vastike ei ole vuosivähennys, vaan se kasvattaa asunnon hankintamenoa ja pienentää luovutusvoittoa, kun myyt asunnon.
Mistä tiedän, kumpi?
- Kysy isännöitsijältä tai katso taloyhtiön tilinpäätöksestä tai yhtiökokouksen pöytäkirjasta.
- Taloyhtiö voi päättää käytännöstä vuosittain, joten tarkista joka vuosi.
- Jos maksat velkaosuuden kerralla pois (kertasuoritus), se on aina hankintamenoa.
Esimerkki
| Tuloutus | Rahastointi | |
|---|---|---|
| Rahoitusvastike 200 €/kk | 2 400 € vähennys nyt | 0 € nyt, 2 400 € hankintamenoon |
| Vero 30 % | 720 € pienempi vero tänä vuonna | hyöty vasta myydessä |
Lyhennys on silti säästöä
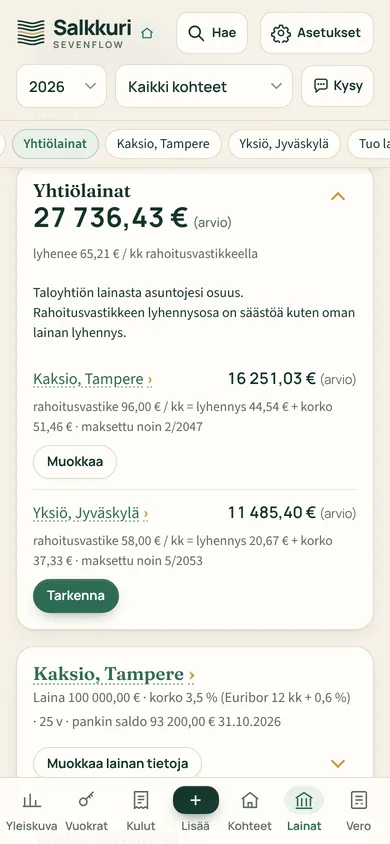
Kummassakin tapauksessa rahoitusvastikkeen lyhennysosa pienentää asuntosi velkaosuutta, eli varallisuutesi kasvaa. Salkkuri näyttää sen nettovarallisuudessa ja oman pääoman tuotossa.
Luvut valmiiksi ilman kenkälaatikkoa
Salkkurissa kuvaat kuitin, ja 7H-luvut syntyvät itsestään kohteittain koko vuodelta: vastikkeet, vuokrat tiliotteelta, lainan korot ja poistot. Kuitit pysyvät tallessa kuusi vuotta. Ilmainen yhdelle asunnolle.
Muut oppaat
- Lomake 7H kohta kohdaltaMitä kuhunkin kohtaan kirjoitetaan ja mistä luvut löytyvät.
- Mitä vuokratuloista saa vähentääVähennykset ja ne kulut, jotka eivät ole vähennyksiä.
- Remontti: vuosikorjaus vai perusparannusMilloin kulu vähennetään heti, milloin 10 vuodessa.
- Lainan korot, alijäämähyvitys ja tappioMiten korot pienentävät veroa ja mitä tappiolle tapahtuu.
- Vuokratuoton laskeminenBrutto, netto ja oman pääoman tuotto oikeilla luvuilla.
- Vuokranantajan kirjanpito ja kuititMuistiinpanovelvollisuus, mitä säilytetään ja kuinka kauan.
- Airbnb-vuokrauksen verotus ja alvLyhytvuokrauksen vero, vähennykset ja milloin alv tulee maksettavaksi.
Opas on yleistä tietoa eikä korvaa veroneuvontaa. Tarkista oma tilanteesi Verohallinnon ohjeista: Verohallinto: Vuokratulot ja Vuokratulojen verotus (syventävä ohje). Päivitetty 18.10.2026.